Embora o déficit habitacional brasileiro continue concentrado entre as famílias de menor poder aquisitivo, um novo desafio começa a ganhar força nas principais cidades do país: a dificuldade de acesso à casa própria para famílias de renda intermediária enquadradas nas Faixas 2 e 3 do programa Minha Casa, Minha Vida(MCMV).
Segundo a Fundação João Pinheiro (FJP), o Brasil registrou déficit habitacional de aproximadamente 5,98 milhões de moradias, sendo que o principal componente hoje é o ônus excessivo com aluguel, situação em que as famílias comprometem parcela elevada da renda apenas para permanecerem em um imóvel.
Em Goiás, levantamento do Instituto Mauro Borges (IMB) aponta que mais de 212 mil famílias viviam em situação de déficit habitacional em 2023. A região metropolitana de Goiânia concentra a maior parcela desse contingente, com mais de 73 mil famílias, evidenciando que a demanda por moradia permanece elevada justamente onde o mercado imobiliário mais cresce.
Faixas 2 e 3
Ao mesmo tempo, especialistas observam o avanço de uma demanda reprimida entre famílias que possuem renda suficiente para financiar um imóvel, mas encontram dificuldades para concretizar a compra. São consumidores que normalmente ganham entre R$ 3,2 mil e R$ 9,6 mil por mês, se enquadram nas Faixas 2 e 3 do Minha Casa, Minha Vida, mas enfrentam um mercado com oferta limitada de empreendimentos dentro dos tetos do programa.
As unidades que integram o programa tiveram crescimento expressivo no semestre. As vendas chegaram a 2.944 unidades, crescimento de 83,4% no comparativo com o mesmo período do ano passado. Mas esse incremento ainda é muito pouco perto da necessidade da população. Mesmo com o aumento de 77,1% no número de unidades lançadas sobre o primeiro semestre de 2025, lançando 2.395 unidades, a demanda reprimida e latente é tão forte que o estoque na capital diminuiu 33,2% em comparação com o fechamento de 2025. Hoje, o estoque de unidades do MCMV representa apenas 17% do mercado total. “O estoque do programa encolher um terço em seis meses, mesmo com mais lançamentos, é a definição prática de demanda reprimida. Existe fila para esse produto em Goiânia. E ainda há muito espaço para crescer: em mercados maduros, como São Paulo, por exemplo, o MCMV chega a representar cerca de metade das vendas residenciais. Isso demonstra que o limite aqui não é de demanda”, explica o diretor de Pesquisas e Estatísticas da Ademi-GO, Credson Batista.
O presidente da Ademi-GO, Felipe Melazzo, lembra que em 2026, o programa MCMV operou com um orçamento recorde. “O momento para o programa é muito positivo e isso explica o crescimento em todo o território nacional. Nesse ano, o Governo Federal disponibilizou o maior volume de recursos já destinado à habitação social na história do país, cerca R$180 bilhões”, comenta. As regras do programa preveem que os recursos sejam distribuídos entre as regiões brasileiras. Porém, esses valores devem ser consumidos dentro do ano em questão. “Se uma região não apresenta projetos aptos a contratar esses financiamentos, os recursos não utilizados são remanejados e destinados a outros Estados da Federação. Por isso, é importante termos lançamentos para que a oportunidade e momento favorável não se percam”, complementa Melazzo.
É nesse contexto que a incorporadora Plano&Plano inicia suas operações em Goiás com foco justamente nas Faixas 2 e 3 do Minha Casa, Minha Vida. Segundo o diretor de operações da empresa em Goiás, Fábio Lorensetti, existe uma demanda expressiva que hoje encontra poucas alternativas no mercado local. "Uma parcela muito grande da população reúne condições de financiar um imóvel, mas acredita que isso ainda não é possível. Muitas famílias continuam pagando aluguel porque desconhecem as condições do Minha Casa, Minha Vida ou imaginam que o financiamento está fora da sua realidade. Ao mesmo tempo, a oferta de empreendimentos enquadrados nas Faixas 2 e 3 ainda é pequena em Goiânia. Esse é justamente o espaço onde enxergamos uma grande oportunidade para ampliar o acesso à moradia e atender uma demanda que já existe, mas permanece reprimida."
Para o executivo, outro desafio é romper a barreira da informação. "Grande parte dessas famílias possui renda compatível com o programa, mas esbarra na falta de conhecimento sobre financiamento, comprovação de renda e benefícios disponíveis. Em muitos casos, a prestação pode ficar próxima ou até abaixo do valor do aluguel que elas já pagam. O desafio do setor é aproximar essas pessoas do crédito imobiliário e ampliar a oferta de produtos adequados ao perfil dessa demanda."
Após as atualizações do Minha Casa, Minha Vida, as Faixas 2 e 3 passaram a atender famílias com renda mensal de R$ 3.200,01 a R$ 5.000 e de R$ 5.000,01 a R$ 9.600, respectivamente. A ampliação dos limites de renda faz parte da estratégia do Governo Federal para alcançar um público que tradicionalmente ficava entre os programas sociais e o mercado convencional de crédito imobiliário. Na avaliação do mercado, o fortalecimento da oferta de empreendimentos voltados para essas faixas pode contribuir não apenas para reduzir o déficit habitacional, mas também para diminuir a pressão do aluguel nas grandes cidades e ampliar o acesso da classe média emergente à casa própria.
Morosidade nas aprovações
A restrição de oferta ocorre principalmente em função da morosidade de aprovação da prefeitura de Goiânia sobre novos empreendimentos. Para Melazzo, o estoque em queda com demanda aquecida é um sinal de saúde, mas também é um sinal de atenção. “Se a cidade não conseguir repor essa oferta no ritmo em que o consumidor está absorvendo, vamos caminhar para uma quebra de oferta, o que implica em preço mais alto para o consumidor e projetos parados na gaveta. No Minha Casa, Minha Vida, o problema é ainda mais grave, porque ali existe um grande déficit habitacional diante de um recurso federal disponível. Cada mês de atraso no licenciamento é um mês a mais que uma família goiana espera pela aquisição da sua casa própria, com o dinheiro na mão e a autorização parada na prefeitura. A disposição de investir do empresariado existe, o que falta é destravar a aprovação”, enfatiza o presidente.
Publicações relacionadas
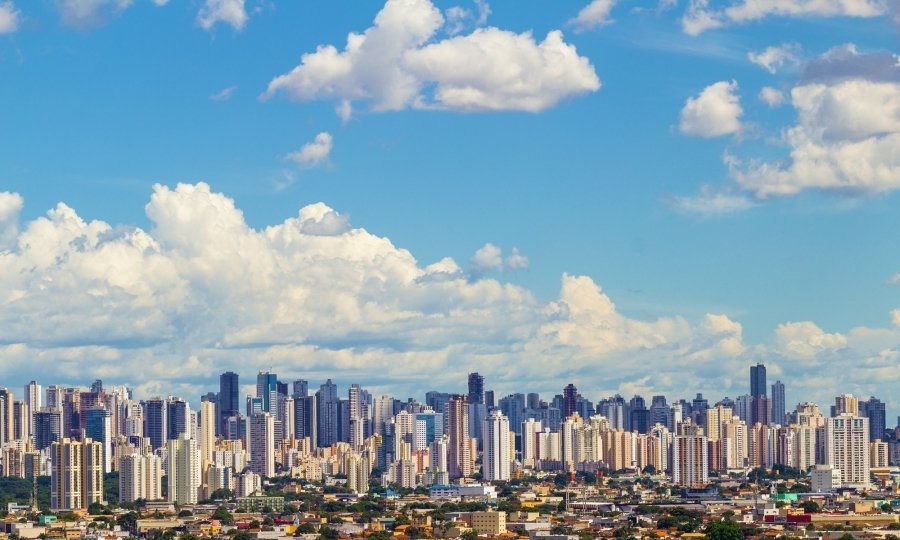
Mercado imobiliário concentra lançamentos de alto padrão, enquanto famílias com renda entre R$ 3,2 mil e R$ 9,6 mil encontram poucas opções para comprar o primeiro imóvel
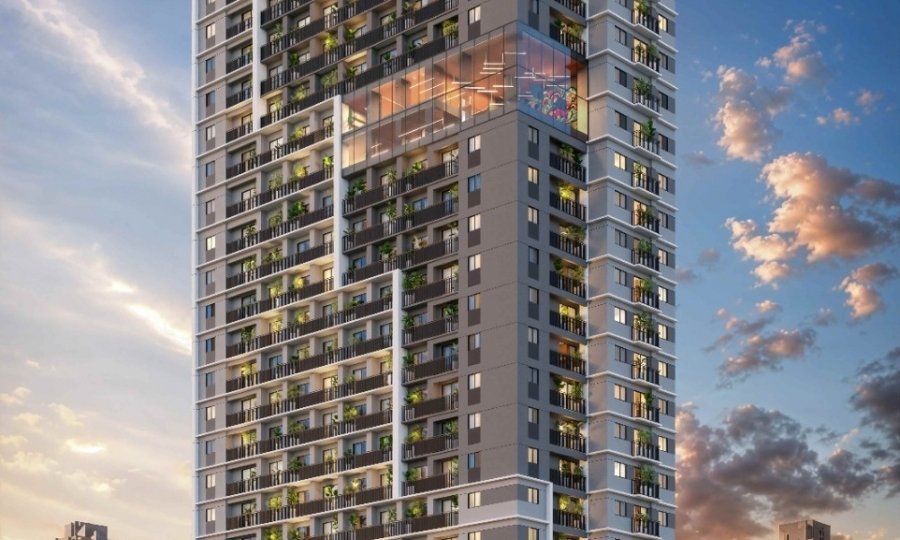
Localizado na última quadra do Centro que ainda permite verticalização, no eixo que liga a região à Rua 21 e ao Setor Universitário, projeto alia modelo de investimento chave na mão à proximidade com hospitais, universidades e o Centro de Convenções de Goiânia
Encontro nos dias 27 e 28 de outubro discutirá perspectivas para o mercado imobiliário, futuro do FGTS e oportunidades de infraestrutura na região
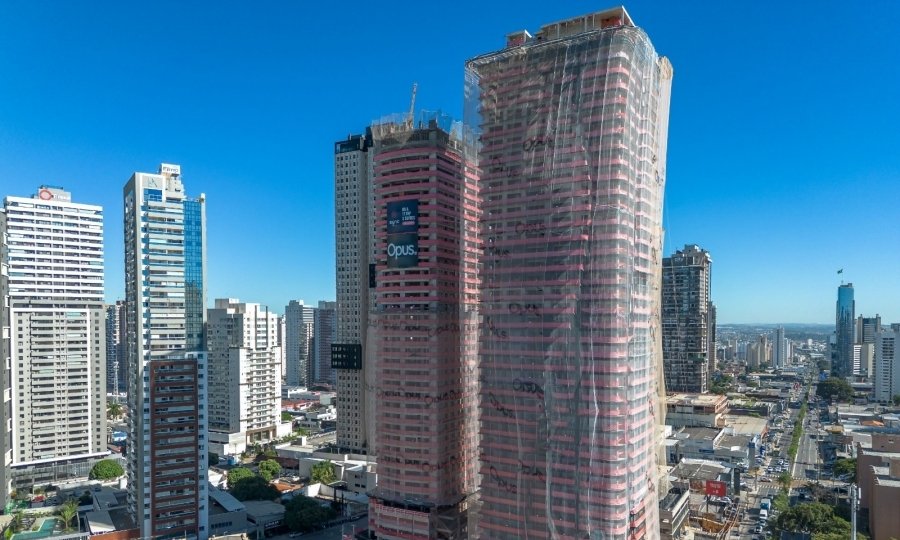
Em 20 anos, incorporadora soma 67 empreendimentos lançados e 5.094 unidades entregues; somente nos últimos dois anos, ultrapassou R$ 2,2 bilhões em VGV