A pausa de 60 dias no financiamento do imóvel, oferecida pelos bancos em razão da pandemia do novo coronavírus, tem um custo ao mutuário que não é pequeno. Apesar de as três parcelas que não forem pagas agora serem diluídas no saldo devedor, ao final do contrato isso significa pagar o dobro do valor.
Isso porque os juros são somados ao saldo devedor para quitação no final do financiamento.
É o que aponta simulação feita por Marcelo Prata, especialista em crédito imobiliário e diretor da Resale. Um financiamento de um imóvel de R$ 500 mil, por exemplo, com saldo devedor de R$ 400 mil, postergar três parcelas equivale a pausar o pagamento de R$ 11.967,63. No final do financiamento, o mutuário terá pago R$ 22.726,75. Ou seja, praticamente o dobro: mais R$ 10.759,30.
No levantamento foi considerado que o mutuário acabou de contratar um financiamento. Ou seja, não pagou nenhuma parcela ainda e quer utilizar o benefício da prorrogação. Portanto, para quem já pagou a maior parte do financiamento, ou está na metade do tempo, esse efeito será menor.
A simulação levou em conta uma taxa de juros efetiva foi de 8,5% ao ano, para um financiamento de 360 meses pelo Sistema SAC. Não foi considerada a projeção de TR.
A Caixa ampliou o prazo para a postergação do financiamento do imóvel para 90 dias. Ou seja, o mutuário poderá deixar de pagar quatro parcelas. Nesse caso, o mutuário terá um ônus ainda maior ao longo do contrato.
Contudo, na semana passada, anunciou que a partir desta semana permitirá a pausa parcial, o que pode reduzir o ônus final que o mutuário terá ao prorrogar os valores.
O valor mínimo para pagamento parcial é o valor do seguro e eventuais custos operacionais, que compõem o encargo mensal, sendo permitido que o cliente pague a partir daí qualquer valor, definido no ato da negociação e mantido durante toda a vigência do pagamento parcial.
Veja abaixo a simulação de quanto a pausa de três parcelas no financiamento de imóveis custa para os mutuários em três exemplos de financiamentos: de um imóvel de R$ 300 mil, de R$ 500 mil e R$ 800 mil.
Segundo Prata, apesar de, no final das contas, se pagar quase o dobro do que se adiou, o fato é que um respiro nesse momento de crise é importante para entender como ficará a situação no emprego e fazer ajustes no orçamento.
Mudanças como a que estamos vivendo precisam ser digeridas e um prazo de 90 dias é suficiente para abrirmos mão de gastos supérfluos e ajustar o orçamento para conseguir pagar o financiamento com mais folga”.
Com a possibilidade de pausa parcial das prestações, a recomendação é pausar apenas o valor estritamente necessário para se ganhar fôlego financeiro neste momento
Fonte: Exame
Publicações relacionadas
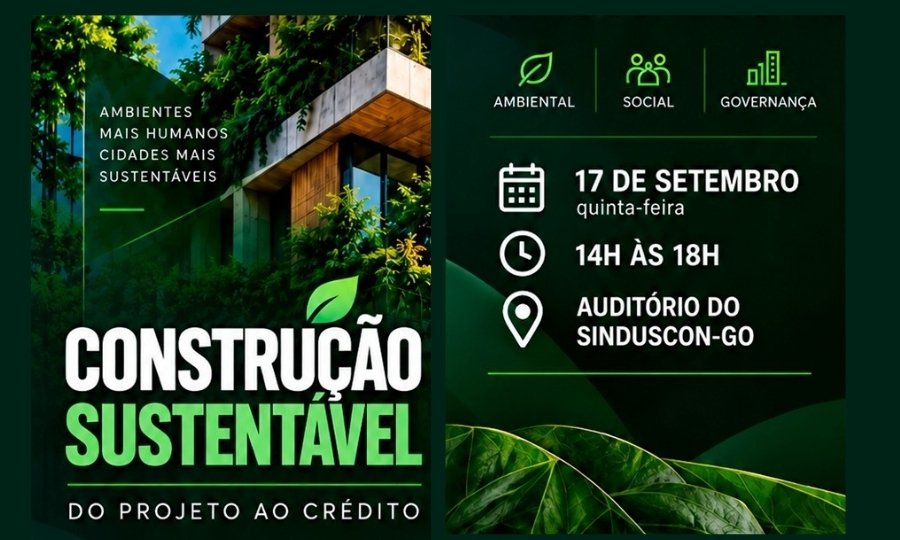
Evento reúne especialistas do mercado para discutir certificações, financiamento verde, industrialização e experiências práticas de sustentabilidade na construção civil.
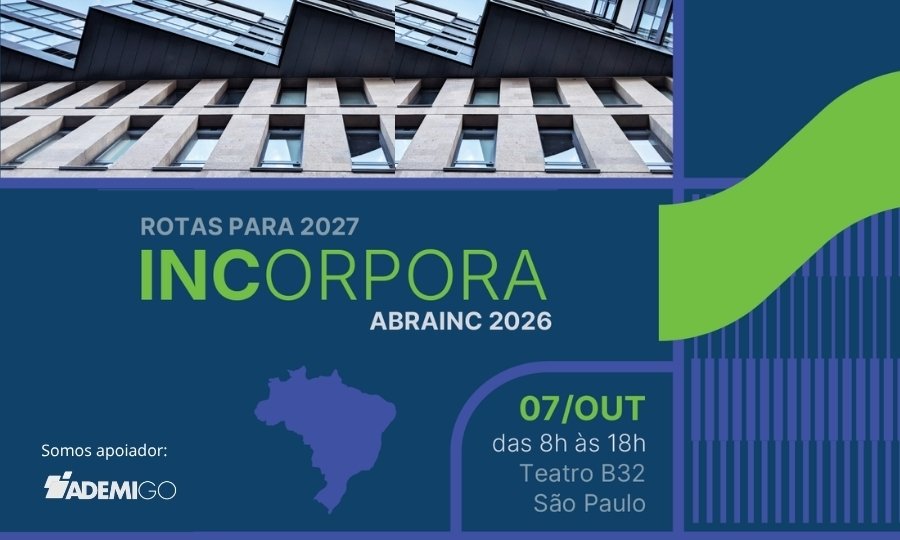
Incorpora ABRAINC 2026 chega à 9ª edição como principal fórum presencial da incorporação imobiliária
Evento reúne lideranças do setor para discutir cenários, desafios e estratégias que devem orientar a incorporação imobiliária brasileira em 2027.
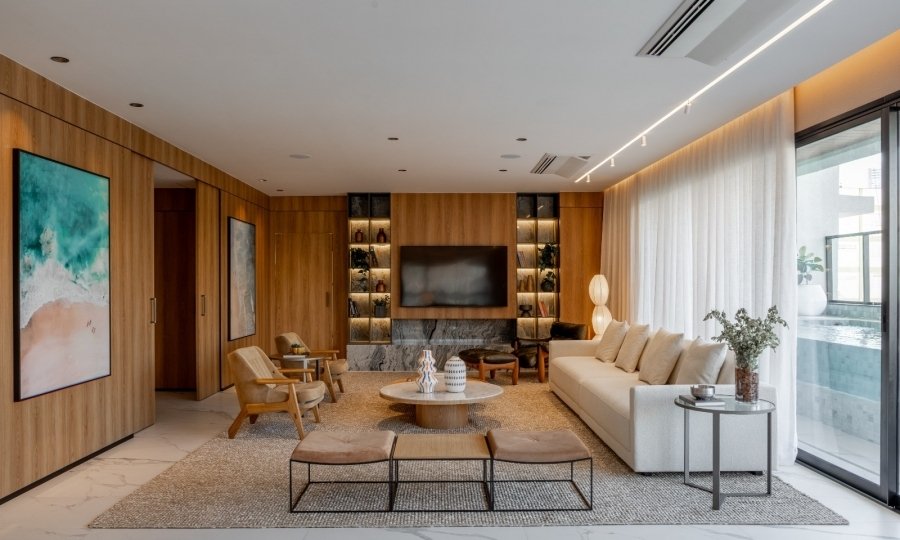
Nomeado a partir de sua inspiração, empreendimento Bauhaus terá interiores com peças de Oscar Niemeyer, Sérgio Rodrigues, Jorge Zalszupin e Ricardo Fasanello; ainda em construção, prédio está localizado na esquina mais emblemática de Goiânia, em frente ao Parque Vaca Brava
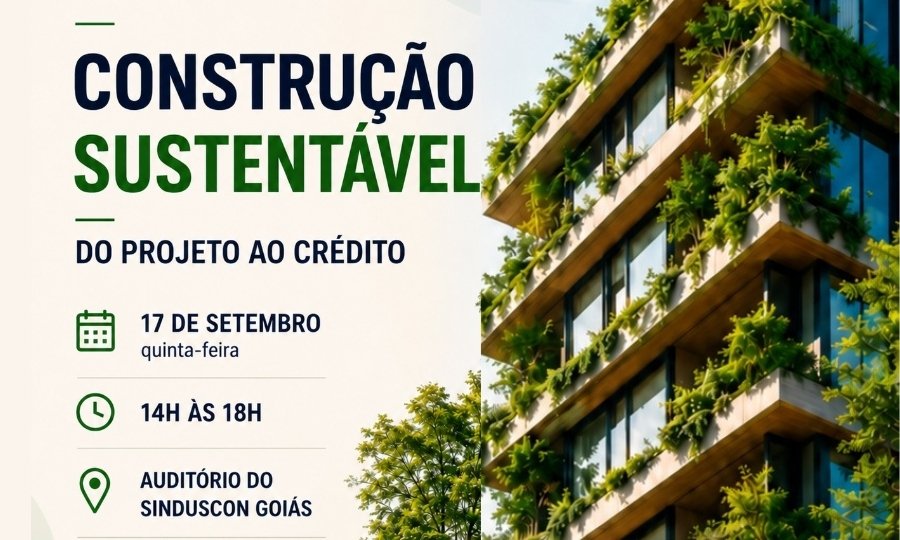
Evento promovido pelo Sinduscon Goiás reúne especialistas para discutir certificações, sustentabilidade, critérios ESG e novas possibilidades de acesso ao crédito para empreendimentos da construção civil.