As primeiras semanas de agosto foram marcadas por mudanças impactantes no ambiente econômico, tanto interna quanto externamente. No front doméstico, o Banco Central divulgou o resultado do IBC-Br acumulado do segundo trimestre. Considerado prévia do PIB, esse indicador teve variação de -0,13% entre abril e junho na comparação dessazonalizada com o trimestre anterior. Caso essa queda seja confirmada quando da divulgação do PIB do segundo trimestre, prevista para o final de agosto, o país terá entrado no que se convencionou chamar de recessão técnica – dois trimestres seguidos de queda.
Em paralelo, no front externo, a guerra comercial entre EUA e China se acirrou. A demonstração de força chinesa, permitindo uma variação cambial para além da marca psicológica de sete yuans por dólar, abalou a confiança dos mercados em todo o planeta. A retaliação chinesa veio após o anúncio de novas barreiras tarifárias aos produtos chineses no mercado norte-americano. A consequente onda de aversão ao risco reduziu os fluxos de capital de curto prazo para os países emergentes, resultando na forte alta da cotação cambial nesses mercados.
O aspecto mais preocupante dessa conjunção de fatores internos e externos é que a disputa comercial entre EUA e China, com ou sem a desvalorização do yuan, tende a reduzir os fluxos de comércio internacionais, reduzindo as perspectivas de crescimento da economia mundial. Com isso, o impulso potencial que o comércio externo poderia dar à recuperação da combalida economia brasileira diminui. E, no caso de uma efetiva retaliação cambial chinesa, a flutuação do yuan somaria a esse cenário uma expressiva retração dos fluxos de capital de curto prazo.
Nesse cenário, cresceu expressivamente o receio de uma recessão global: a economia britânica encolheu no segundo trimestre, a italiana manteve-se estável, e, por sua vez, a economia alemã, a quarta maior do mundo, contraiu no trimestre encerrado em junho.
No âmbito doméstico, o “termômetro” mais sensível ao ambiente externo é a taxa de câmbio, que tem flertado com o patamar acima de R$ 4 por dólar. Esse é um nível 4,7% acima da média dos meses de junho e julho. Essa é uma má notícia que pode colocar em xeque as perspectivas de novas reduções na taxa Selic. Mais ainda, tipicamente, choques cambiais têm efeitos recessivos, tanto pela redução do poder de compra dos consumidores quanto pelo impacto em termos da produtividade das empresas.
Em resumo: se, olhando pelo retrovisor, vemos a sombra da recessão, à frente o horizonte parece ainda mais sombrio. Nesse sentido, medidas de curtíssimo prazo para estimular o consumo podem ser justificáveis, mas também se mostram claramente paliativas. Como consequência, as expectativas de crescimento, sucessivamente revistas para baixo no que se refere a 2019, também poderão baixar para o horizonte do próximo ano.
A análise mensal do SindusCon-SP e da FGV/Ibre está disponível aqui
Fonte: AbrainC
Publicações relacionadas
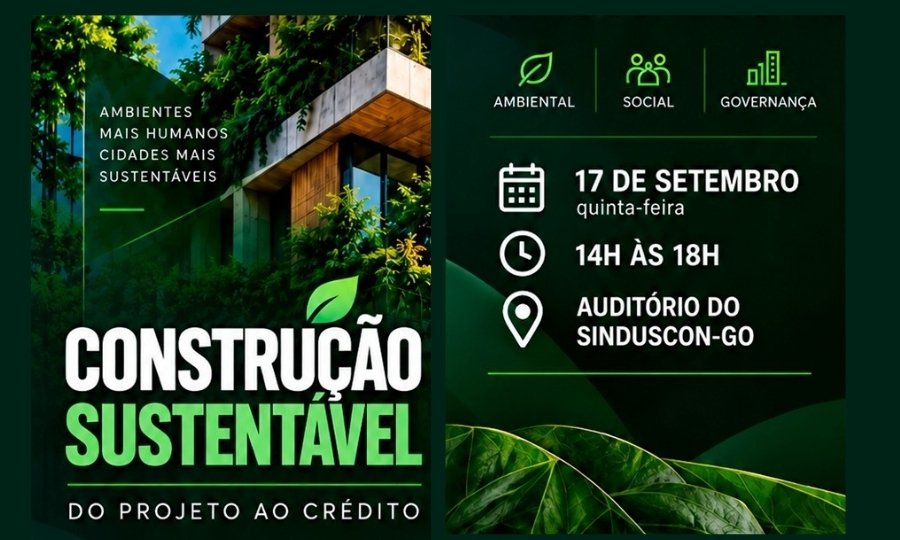
Evento reúne especialistas do mercado para discutir certificações, financiamento verde, industrialização e experiências práticas de sustentabilidade na construção civil.
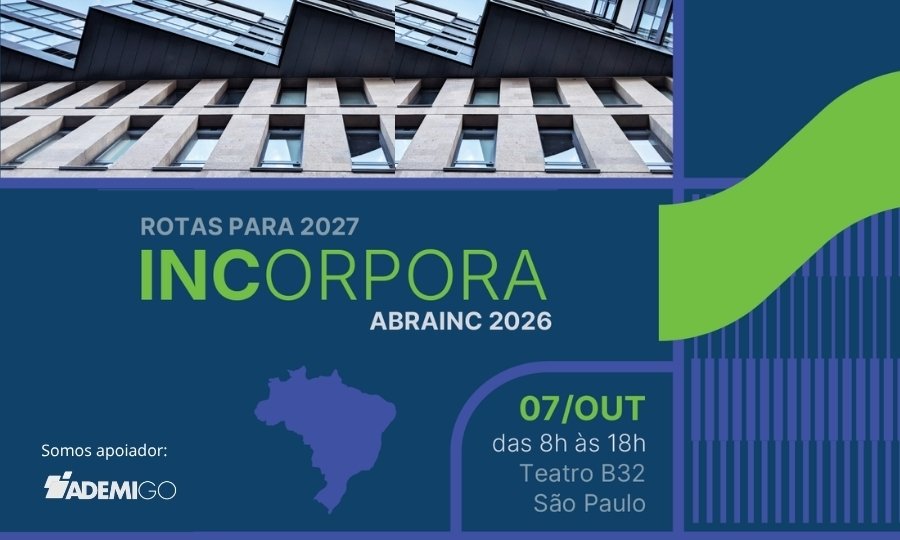
Incorpora ABRAINC 2026 chega à 9ª edição como principal fórum presencial da incorporação imobiliária
Evento reúne lideranças do setor para discutir cenários, desafios e estratégias que devem orientar a incorporação imobiliária brasileira em 2027.
Nomeado a partir de sua inspiração, empreendimento Bauhaus terá interiores com peças de Oscar Niemeyer, Sérgio Rodrigues, Jorge Zalszupin e Ricardo Fasanello; ainda em construção, prédio está localizado na esquina mais emblemática de Goiânia, em frente ao Parque Vaca Brava
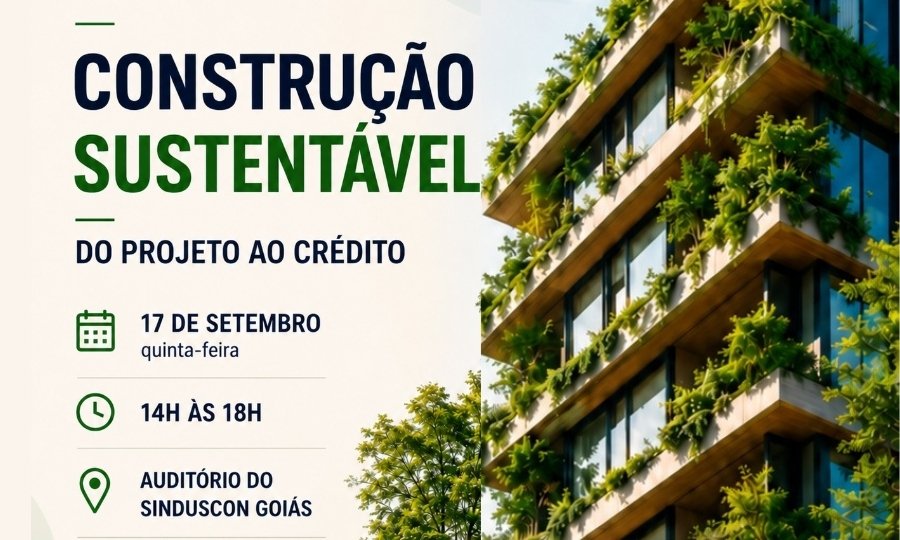
Evento promovido pelo Sinduscon Goiás reúne especialistas para discutir certificações, sustentabilidade, critérios ESG e novas possibilidades de acesso ao crédito para empreendimentos da construção civil.