Foram oficialmente reincluídos, na Lei 14.020/20, os trechos que haviam sido objeto de vetos do presidente Jair Bolsonaro, os quais foram posteriormente derrubados pelo Congresso, em 4 de novembro.
A promulgação dos trechos vetados saiu na edição extra do Diário Oficial em 6 de novembro.
Com a promulgação de um dos trechos, as empresas do setor poderão continuar optando, até 31 de dezembro de 2021, entre recolher a contribuição previdenciária sobre a folha de pagamentos à alíquota de 20%, ou sobre o faturamento à alíquota de 4,5%, no caso da construção civil.
Para o presidente do SindusCon-SP, Odair Senra, “certamente a medida contribuirá para incrementar a retomada do emprego formal na construção, além de possibilitar às empresas se planejarem melhor para 2021”.
O outro trecho vetado e que agora foi restabelecido diz respeito a regramentos para a realização da participação dos empregados nos lucros das empresas.
Originária da Medida Provisória 936/20, que criou o Programa Emergencial de Manutenção do Emprego e da Renda, a Lei 14.020 foi a que permitiu a redução da jornada de trabalho e do salário durante a pandemia de coronavírus.
Com os vetos, a lei atual garantia a desoneração somente até o final deste ano. Derrubados os vetos, o prazo de validade da desoneração foi prorrogadp até o fim de 2021.
Fonte: Sinduscon-SP
Publicações relacionadas
Brasal Incorporações oferece oportunidades para compradores e corretores, com bônus de comissão, cheques de R$ 5 mil, produtos Apple e sorteio de carro até dezembro de 2026
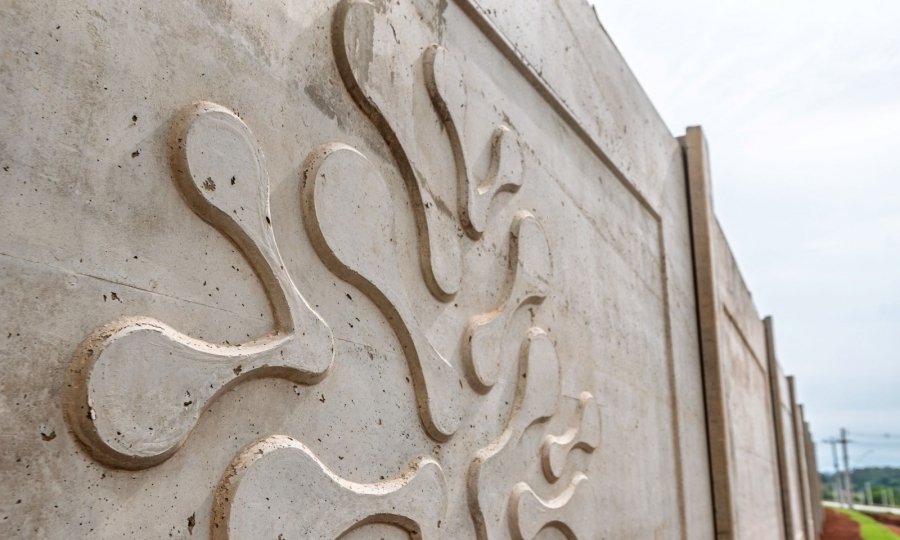
Com 2,5 quilômetros de extensão, estrutura foi produzida sob medida no próprio canteiro de obras, que construiu uma mini-indústria para fabricar as peças de concreto com acabamento nas duas faces
Evento de abertura no sábado (7) terá programação especial para crianças, chegada do Papai Noel e arrecadação de material escolar para entidades assistenciais
Mercado imobiliário concentra lançamentos de alto padrão, enquanto famílias com renda entre R$ 3,2 mil e R$ 9,6 mil encontram poucas opções para comprar o primeiro imóvel