No momento em que se discutem alternativas para minimizar os efeitos dos saques das cadernetas de poupança sobre a oferta de crédito para a compra da casa própria, os bancos privados, aproveitando a flexibilização das regras do setor, mantêm a maior parte dos recursos que deveriam ser usados para esse financiamento aplicados em fundos e títulos imobiliários. São investimentos que têm como lastro shopping centers e imóveis comerciais e corporativos. Levantamento da pesquisadora Cláudia Magalhães Eloy, do Laboratório de Habitação da Universidade de São Paulo (USP), mostra que os bancos privados têm alocados nas linhas do Sistema Financeiro da Habitação (SFH) cerca de 36%, ou R$ 93,1 bilhões, do saldo total de suas cadernetas (R$ 255,4 bilhões) — bem menos que os 65% previstos originalmente. A maior fatia, de 48% (R$ 122,6 bilhões), está aplicada em Fundos de Investimento Imobiliário (FII) e títulos como as Letras de Crédito (LCI) e Certificados de Recebíveis Imobiliários (CRI). Nas instituições públicas, como Caixa Econômica Federal e Banco do Brasil, os recursos direcionados ao SFH chegam a 67% do saldo das cadernetas, contra 28% aplicados em fundos e títulos imobiliários. O levantamento teve como base os dados do Banco Central sobre o Sistema Brasileiro de Poupança e Empréstimos (SBPE) referentes a dezembro de 2014. Embora fragilize a estrutura de crédito do SFH em momentos de alta dos juros, como o atual, esse desequilíbrio no direcionamento dos recursos da caderneta não é ilegal. Foi criado pelo próprio governo, que, para incentivar a indústria da construção e os novos instrumentos do Sistema Financeiro Imobiliário (SFI), como CRI e LCI, flexibilizou nos últimos anos as regras para uso dos recursos da poupança. Pelas regras do SFH, 65% do saldo total das cadernetas devem ser aplicados em financiamentos pelo sistema. O valor do imóvel não pode passar de R$ 750 mil, e os juros são limitados a 12% ao ano. “Dos R$ 522,3 bilhões de recursos da poupança em dezembro, R$ 272,7 bilhões, ou 52%, estavam aplicados em financiamentos habitacionais. É o maior patamar de encaixe obrigatório dos últimos 20 anos. Mas só chegamos a esse patamar por causa dos bancos públicos, porque os privados já vinham tirando o pé” — afirma Cláudia. Que comenta: “O governo passou a permitir aplicações de recursos direcionados da poupança em instrumentos como os CRIs ou os fundos imobiliários, para efeito do cumprimento do encaixe no SFH. Se a legislação permite, onde os bancos vão colocar o dinheiro da poupança: onde a taxa é regulada ou onde os juros são livres e mais altos?” (Fonte: O Globo)
Publicações relacionadas
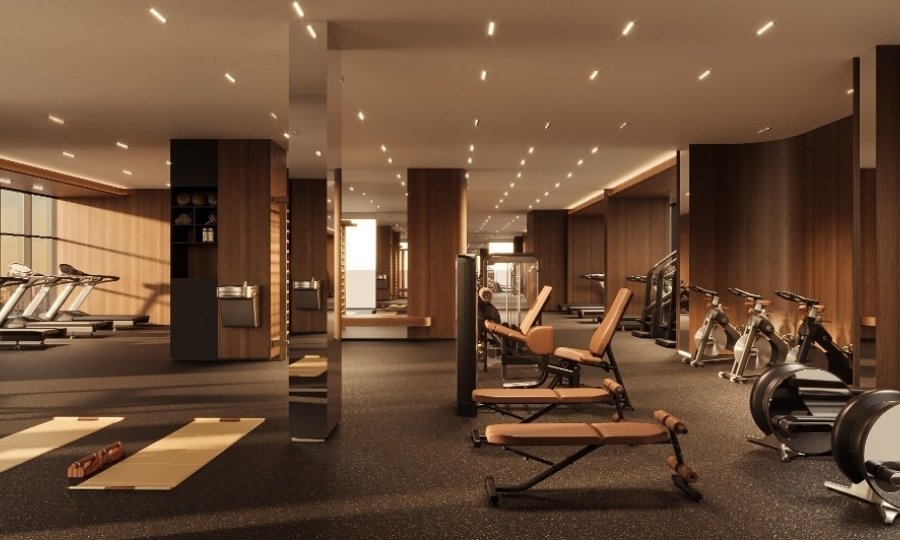
Busca por saúde, longevidade e praticidade transforma projetos ao integrar academias de alta performance, saunas e banheiras de gelo na estrutura dos condomínios
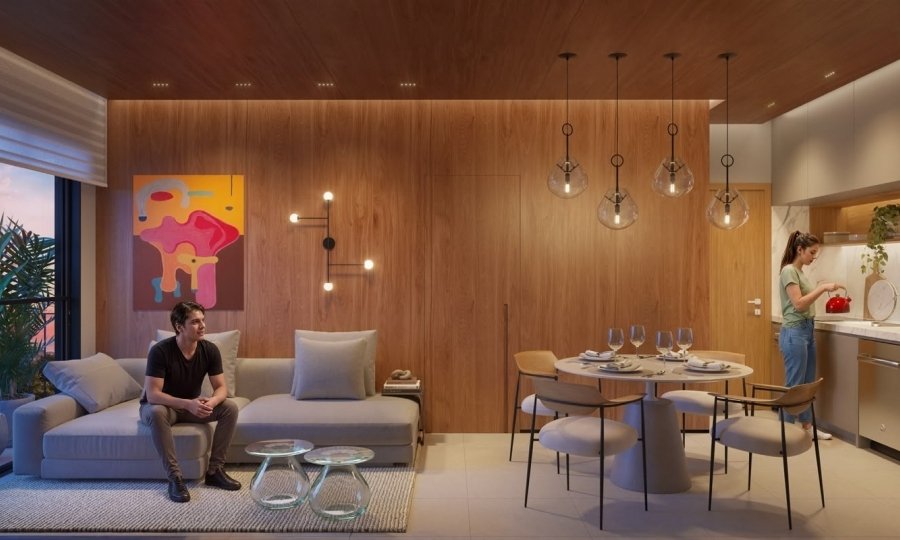
Unidades de menor metragem aliadas a diferenciais de luxo e alto padrão em áreas de convivência, além de localizações estratégicas, atendem a novo perfil de público na capital goiana
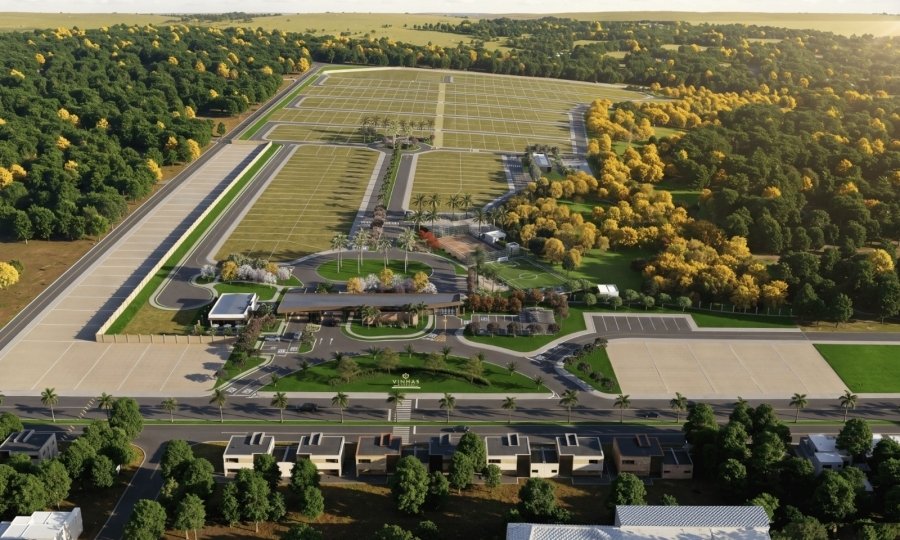
O Vinhas Galícia une ampla área verde, infraestrutura completa de lazer e localização estratégica próximo a saída para a GO-020
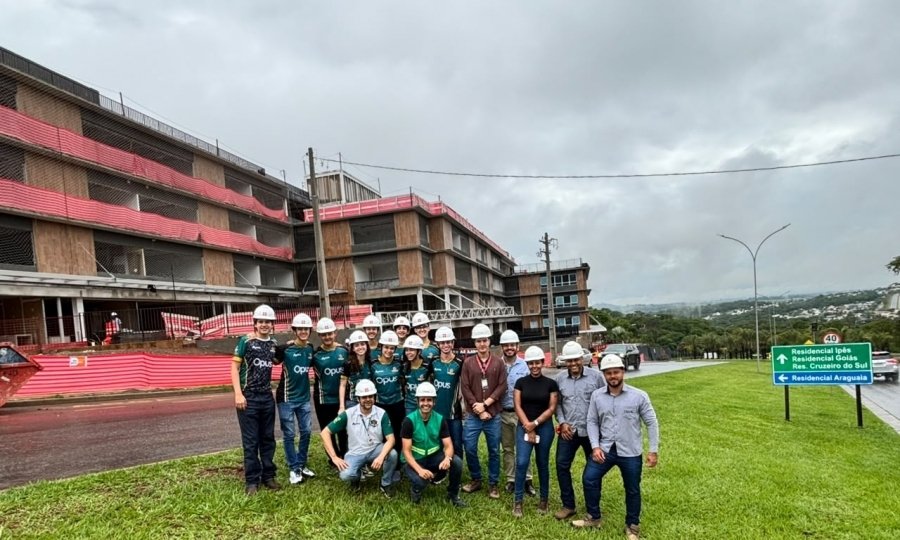
Durante visita técnica, estudantes tiveram a chance de conhecer de perto a rotina de um canteiro de obras e trocar experiências com os profissionais responsáveis pelo empreendimento