Lançada há um mês, a nova modalidade de financiamento imobiliário da Caixa Econômica Federal, que utiliza a inflação para definir as parcelas, já responde por 20% dos contratos fechados neste período. O número leva em consideração os financiamentos feitos pelo Sistema Brasileiro de Poupança e Empréstimo (SBPE), que utiliza os recursos da poupança e é uma das principais fontes de financiamento imobiliário no país.
“Desde 26 de agosto o produto já está na rua, são menos de 20 dias úteis, e, de lá para cá, já fechamos 1.200 contratos pelo IPCA”, disse o diretor de habitação da Caixa, Matheus Sinibaldi. “Já atingimos 300 milhões de reais em contratos pelo IPCA, e temos mais cerca de 6 bilhões de reais de crédito sob avaliação. Isso tudo não vai virar crédito de fato, mas a tendência é que, nos próximos 60 dias, 60% desse volume se transforme em contratos.” O executivo falou durante evento do Grupo de Líderes Empresariais (Lide) e do Grupo Dória na manhã de terça-feira (24), em São Paulo.
Diferentemente do modelo atual disponível, que corrige as parcelas por um juro fixo adicionado da TR, uma das taxas de juros de referência do Banco Central, a nova opção troca a TR pelo IPCA, o indicador oficial de inflação do país, também acrescido de um juro fixo.
A TR está atualmente zerada, e os juros oferecidos pela Caixa no financiamento imobiliário, por este modelo, vão hoje de 8,5% a 9,5% ao ano, de acordo com o grau de relacionamento do cliente com o banco.
Pela nova modalidade, sai a TR, a 0%, e entra o IPCA, que gira atualmente entre 3% e 4% ao ano. Os juros adicionais, por outro lado, ficam menores: irão de 3,25% a 4,95% ao ano, também de acordo com o grau de relacionamento do cliente com a Caixa (para servidores públicos, os juros adicionais partem de 2,95%). Ou seja, para uma inflação de 3,5% em um ano, o juro máximo a que a nova modalidade chegaria seria de 8,45% ao ano (3,5% de IPCA + 4,95% do juro máximo, aplicado ao cliente que não usa nenhum outro serviço ou conta da Caixa).
“Reforçando: é uma alternativa para o cliente”, disse Sinibaldi. “Para quem pretende amortizar o financiamento em seis, sete ou oito anos, o IPCA é disparadamente a melhor opção. Já quem tem maior instabilidade, está olhando para os prazos de 360 meses, 240 meses, vale analisar mais fundo o perfil do cliente. Deixamos isso bem claro ao comercializar o produto.”
Fonte: Exame
Publicações relacionadas
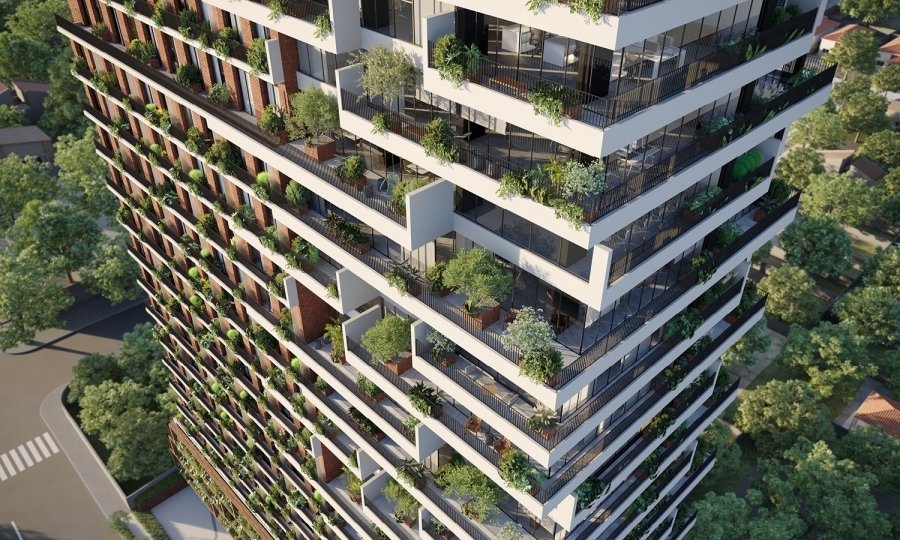
Com a retomada do trabalho presencial cada vez mais presente nas empresas, projetos business passam a incorporar natureza, paisagismo e áreas de convivência como elementos de bem-estar e valorização dos espaço
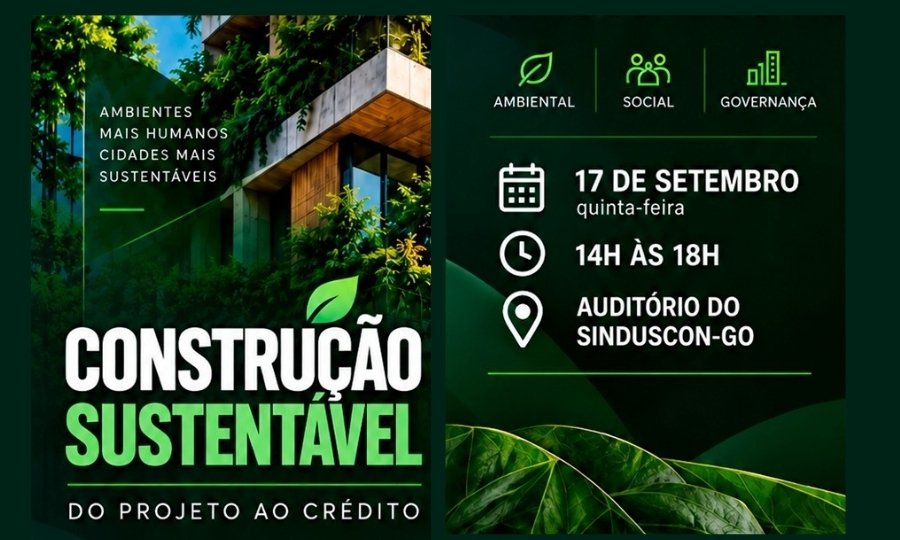
Evento reúne especialistas do mercado para discutir certificações, financiamento verde, industrialização e experiências práticas de sustentabilidade na construção civil.
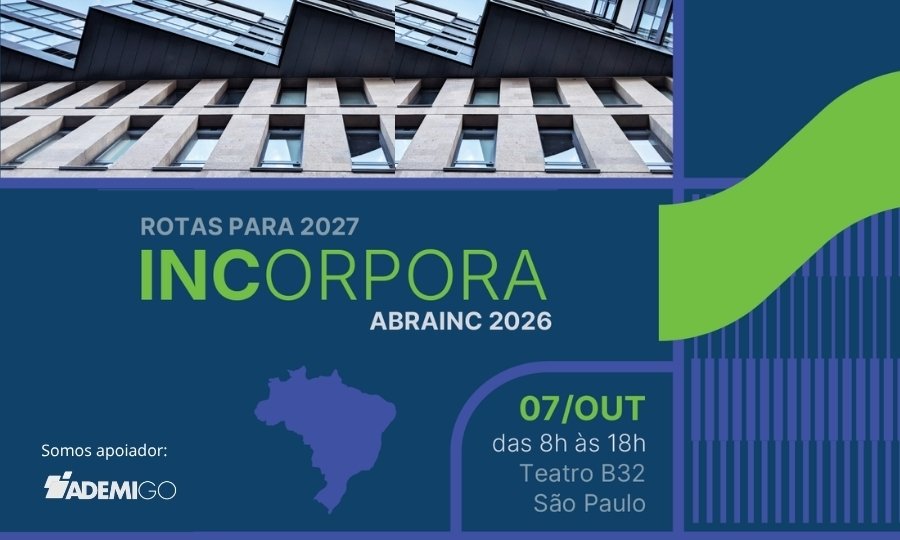
Incorpora ABRAINC 2026 chega à 9ª edição como principal fórum presencial da incorporação imobiliária
Evento reúne lideranças do setor para discutir cenários, desafios e estratégias que devem orientar a incorporação imobiliária brasileira em 2027.
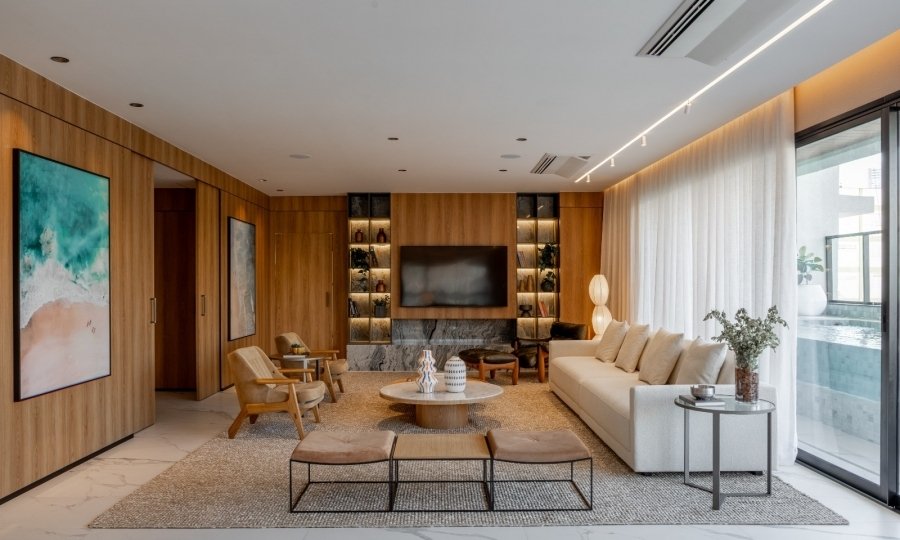
Nomeado a partir de sua inspiração, empreendimento Bauhaus terá interiores com peças de Oscar Niemeyer, Sérgio Rodrigues, Jorge Zalszupin e Ricardo Fasanello; ainda em construção, prédio está localizado na esquina mais emblemática de Goiânia, em frente ao Parque Vaca Brava